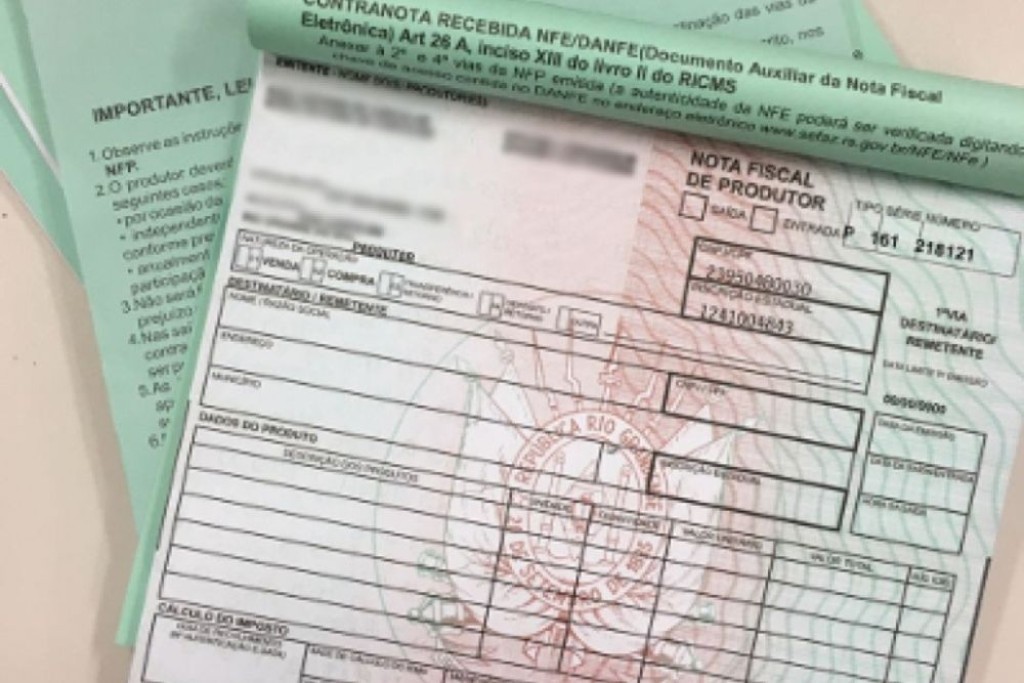
O produtor rural que trabalha como pessoa física passará a utilizar o Cadastro Nacional da Pessoa Jurídica (CNPJ) para identificação da atividade no novo sistema de tributação do consumo a partir de 1º de janeiro de 2027, conforme a Receita Federal. A exigência também alcança produtores que não são contribuintes dos novos tributos. A inscrição, porém, não os transforma em pessoas jurídicas nem determina, por si só, o pagamento de impostos.
A mudança integra a implementação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS). Para quem hoje comercializa a produção com documentos vinculados ao Cadastro de Pessoas Físicas (CPF), a principal providência será acompanhar a vinculação dos registros existentes ao CNPJ e a adequação do sistema de emissão de notas fiscais.
O novo cadastro preserva a natureza jurídica do produtor. Ele poderá continuar exercendo a atividade como pessoa física, mesmo com um CNPJ destinado à identificação fiscal. A obtenção desse número não equivale à constituição de uma empresa.
O prazo foi formalizado pelo Decreto nº 13.075, de julho de 2026, que alterou a regulamentação da CBS. Até 31 de dezembro deste ano, permanecem válidos os mecanismos atuais de identificação fiscal das pessoas físicas abrangidas pela medida. A prorrogação deu mais tempo para adaptar cadastros, emissores de documentos e sistemas das administrações tributárias.
Cadastro e cobrança têm regras diferentes
A obrigação cadastral não está restrita aos produtores de maior faturamento. A regulamentação inclui expressamente os produtores rurais pessoas físicas com receita inferior ao limite de enquadramento obrigatório e os produtores integrados, que trabalham mediante contratos de integração com agroindústrias.
Para definir quem será contribuinte, o valor-base previsto na legislação é de R$ 3,6 milhões de receita anual, com atualização pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA) a partir de janeiro de 2027. Em regra, quem tem receita inferior ao limite não é contribuinte do IBS e da CBS, mas pode optar pelo regime regular. Os produtores integrados também têm tratamento específico.
Assim, um produtor poderá ter CNPJ para emitir documentos fiscais e continuar enquadrado como não contribuinte. A decisão de aderir voluntariamente ao regime regular exige uma avaliação das compras, das vendas e dos créditos tributários da atividade, com orientação contábil.
A documentação continuará importante mesmo para quem permanecer fora do regime regular. A regulamentação prevê créditos presumidos para determinados compradores que adquirirem produtos de produtores não contribuintes, desde que sejam cumpridas as condições legais, entre elas a comprovação da operação por documento fiscal.
A Receita Federal informou que a inscrição das pessoas físicas terá uma solução simplificada. Segundo as orientações divulgadas pela CNA, o procedimento deverá ser digital e automatizado, com integração às plataformas de emissão de documentos fiscais. O produtor deve acompanhar as instruções operacionais antes de solicitar alterações ou novos registros.
Quem já possui CNPJ ou inscrição estadual deve verificar como os dados serão aproveitados no novo sistema. Cancelar registros ou abrir outro cadastro sem conhecer as regras de vinculação pode criar dificuldades na transição.
Também é necessário conferir a atualização do emissor de notas. Para quem utiliza um programa próprio ou contratado, a verificação deve ser feita com o fornecedor e o contador. Nos sistemas disponibilizados pelas Secretarias da Fazenda, cabe acompanhar os comunicados do estado sobre as adaptações.
Os documentos fiscais emitidos corretamente serão essenciais para evitar problemas na comercialização, no transporte de mercadorias e no aproveitamento de créditos. Nos meses que antecedem a exigência, a preparação deve reunir a revisão dos dados cadastrais, a conferência do faturamento e a identificação do enquadramento tributário de cada produtor.
As instruções sobre inscrição e documentos fiscais devem ser acompanhadas nos canais oficiais da Receita Federal e da Secretaria da Fazenda do estado.
Fonte: Pensar Agro
publicidade
publicidade
publicidade